El sistema europeo de intercambio de derechos de emisión se ampliará a los edificios residenciales y al transporte por carretera a partir de 2027. Este mecanismo, denominado SEQE-UE 2 (o ETS2), obligará a los proveedores de energías fósiles a comprar derechos de emisión por cada tonelada de CO2 producida por el gas, el gasóleo o el diésel que vendan. Para los propietarios de casas unifamiliares calefaccionadas con combustibles fósiles, la factura energética aumentará mecánicamente.
Derechos de emisión aplicados a los edificios: un mecanismo indirecto pero real
A diferencia de un impuesto directo aplicado sobre el aviso de impuestos, el ETS2 funciona mediante un sistema de subastas entre proveedores de energía. Los distribuidores de gas natural, gasóleo doméstico y combustibles para carretera deberán adquirir derechos de emisión en subasta cada año. El costo de estos derechos se trasladará luego al precio por kilovatio hora o por litro vendido a los particulares.
Este punto cambia la naturaleza del debate. Un propietario no recibirá una factura estampillada “impuesto al carbono”. Notará un aumento en el precio del gas o del gasóleo, sin necesariamente identificar la parte relacionada con los derechos. El análisis del impacto del impuesto al carbono 2027 sobre las casas unifamiliares muestra que esta opacidad complica la claridad para los hogares afectados.
Los datos disponibles aún no permiten establecer un monto preciso por hogar. El precio de los derechos dependerá del volumen puesto a subasta, de la demanda de los proveedores y de los arbitrajes políticos europeos. Varias fuentes mencionan sobrecostos anuales significativos para una familia que se calefacciona con gas, pero las proyecciones varían considerablemente según las hipótesis consideradas.
Casas calefaccionadas con gas o gasóleo: perfiles más expuestos al aumento
No todas las casas unifamiliares se verán afectadas de la misma manera. Solo los hogares que consumen energías fósiles están involucrados. Un propietario equipado con una bomba de calor, calefacción eléctrica o un sistema solar térmico no verá ningún sobrecosto relacionado con el ETS2 en su gasto de calefacción.
Los perfiles más expuestos comparten varias características:
- Calefacción principal con gas natural o gasóleo doméstico, sin apoyo renovable
- Aislamiento térmico insuficiente (paredes no aisladas, vidrio simple, áticos no tratados), lo que aumenta el consumo y, por lo tanto, la exposición al encarecimiento del combustible
- Localización en zona rural, donde la conexión a la red de calefacción urbana no existe y donde el gasóleo sigue siendo a veces la única opción histórica
Para estos hogares, el sobrecosto no será puntual. El número de derechos disponibles en el mercado ETS2 disminuirá progresivamente a lo largo de los años, lo que debería empujar el precio de la tonelada de CO2 al alza a medio plazo. El aumento del precio de las energías fósiles está diseñado para ser creciente, no estable.
Salvaguardias europeas y Fondo social para el clima: qué protecciones previstas
La arquitectura regulatoria prevé mecanismos de mitigación. Un acuerdo político europeo incluye la posibilidad de posponer la entrada en vigor al 1 de noviembre de 2027 si un Estado enfrenta dificultades de suministro de gas no ruso. Este posible aplazamiento retrasaría unos meses el impacto en las facturas de los hogares afectados.
Además, se ha creado un Fondo social para el clima para apoyar a los hogares vulnerables. Este fondo se financiará con una parte de los ingresos provenientes de las subastas de derechos ETS2. Desde 2024, los ingresos de los mercados de carbono están legalmente destinados a gastos climáticos. Concretamente, el dinero recaudado a través del aumento del precio de las energías fósiles debe financiar ayudas para la renovación térmica y el cambio de sistema de calefacción.
Los retornos en el terreno divergen sobre este punto. Los montos exactos de las ayudas, los criterios de elegibilidad y las modalidades de distribución siguen en negociación en varios Estados miembros. Para un propietario de casa unifamiliar, la cuestión sigue siendo si las subvenciones cubrirán una parte suficiente del costo de los trabajos de renovación energética.
Renovación térmica y cambio de calefacción: el cálculo a hacer antes de 2027
El objetivo declarado del ETS2 no es únicamente fiscal. El dispositivo busca hacer que las energías fósiles sean progresivamente más costosas para acelerar la transición hacia soluciones descarbonizadas. Para un propietario, se destacan dos palancas de acción:
- Reducir el consumo mediante trabajos de aislamiento (áticos, paredes, ventanas), lo que disminuye el volumen de combustible comprado y, por lo tanto, la exposición al precio de los derechos
- Reemplazar la caldera de gas o gasóleo por un sistema no fósil (bomba de calor, calefacción de madera certificada, solar térmico), lo que elimina totalmente la exposición al ETS2 en el gasto de calefacción
- Combinar ambos enfoques en un plan de renovación global, para maximizar la reducción del consumo antes de que el precio de los derechos se establezca de manera duradera
El retorno de inversión de estos trabajos cambia con la llegada del ETS2. Una renovación que parecía poco rentable con los precios actuales del gas puede volverse rentable si el precio del kilovatio hora aumenta de manera significativa y duradera.
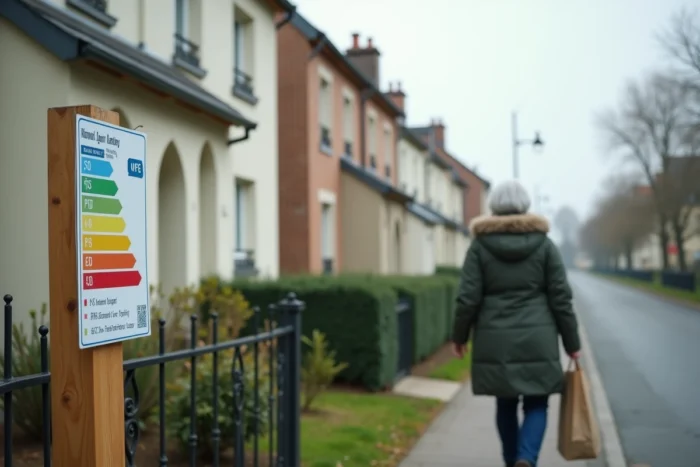
Fiscalidad energía-clima en Francia: una reestructuración más amplia en el trasfondo
El ETS2 no será el único parámetro a vigilar. La fiscalidad francesa sobre la energía y el carbono está siendo objeto de una reflexión global, con la idea de integrar las nuevas señales de precios europeos en el marco fiscal nacional. La Corte de Cuentas publicó en junio de 2026 un informe sobre el futuro de la fiscalidad de la energía, que interroga la articulación entre el componente de carbono francés existente y el nuevo mercado ETS2.
Para los propietarios de casas unifamiliares, esta superposición de dispositivos crea una incertidumbre adicional. El impuesto interno de consumo sobre los productos energéticos ya existe. La adición de una señal de precio a través de los derechos ETS2 podría acumularse o llevar a ajustes en la fiscalidad nacional para evitar una doble carga.
La trayectoria precisa sigue por definirse. Lo que está claro es el marco europeo: los proveedores de energías fósiles pagarán derechos a partir de 2027, y este costo se trasladará. El nivel exacto del aumento dependerá del precio de la tonelada de CO2 en el mercado ETS2, que aún no se ha fijado ya que las primeras subastas no han tenido lugar.